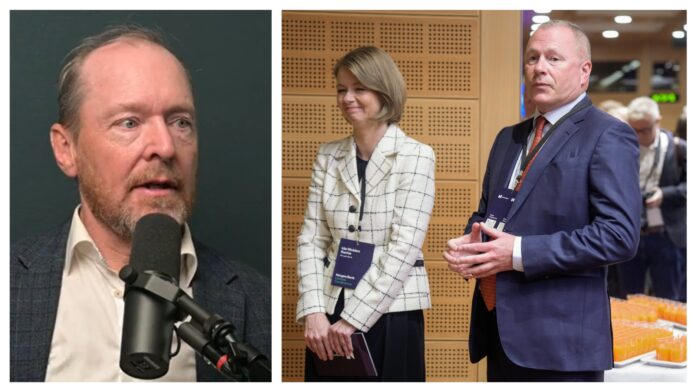

Norges Bank vil redusere statsobligasjonenes andel av Oljefondets obligasjonsindeks fra 70 til 50 prosent. Sjeføkonom Christian Anton Smedshaug mener grepet må ses i sammenheng med en verden der statsfinansene i flere vestlige land begynner å se stadig mer usikre ut.
– Finansdepartementet ser at sine rivaliserende eller kolleger i andre finansdepartementer er ute og kjører, sier Smedshaug i en podkastsamtale med Ole Asbjørn Ness.
Han spissformulerer utviklingen slik:
– Nei, vi går litt inn i selskaper, vi, for det her begynner å se rufsete ut.
Smedshaug mener endringen er interessant i lys av stigende statsgjeld, høyere renter og politisk uro i flere av Europas største økonomier.
Ikke Oljefondet som helhet
Det er imidlertid viktig å skille mellom Oljefondets samlede fordeling og sammensetningen av obligasjonsporteføljen.
Fondets strategiske referanseindeks består av 70 prosent aksjer og 30 prosent obligasjoner. Den faktiske obligasjonsporteføljen utgjorde 26,1 prosent av fondet ved utgangen av juni 2026. Den faktiske referanseindeksen hadde på samme tidspunkt en obligasjonsandel på 27,07 prosent.
Det Norges Bank nå foreslår å endre, er altså sammensetningen innenfor obligasjonsindeksen.
I dagens referanseindeks utgjør statsdelen 70 prosent og selskapsdelen 30 prosent. Norges Bank anbefaler nå at statsdelen reduseres til 50 prosent og at den andre halvparten fordeles på et bredere utvalg øvrige obligasjoner.
Anbefalingen ble sendt til Finansdepartementet i forbindelse med gjennomgangen av Oljefondets obligasjonsstrategi. Det er dermed ikke en allerede gjennomført beslutning fra Finansdepartementet.
Høy statsgjeld «et generelt trekk»
Norges Banks offisielle begrunnelse er mer sammensatt enn Smedshaugs spissformulering.
Statsobligasjonene har tre sentrale funksjoner i fondet: De skal dempe svingninger, sikre likviditet og bidra til avkastning.
Bankens analyser viser at fondet kan redusere statsandelen betydelig uten at evnen til å skaffe likviditet i krisetider svekkes vesentlig. Norges Bank anslår at selv en statsandel på 40 prosent ville være tilstrekkelig for likviditetsbehovet, og mener 50 prosent gir en komfortabel sikkerhetsmargin.
En høyere statsandel enn nødvendig har samtidig en kostnad i form av noe lavere forventet avkastning, påpeker banken.
Men i anbefalingen finnes også en formulering som harmonerer med mye av Smedshaugs analyse. Norges Bank anbefaler at statsobligasjonene fremover vektes etter markedsverdi i stedet for størrelsen på landenes økonomier, blant annet fordi:
– Høy statsgjeld nå er et generelt trekk ved utviklede økonomier snarere enn et særtrekk ved noen få land.
Norges Bank mener en bredere obligasjonsindeks kan gi bedre diversifisering og noe høyere forventet risikojustert avkastning.
Bekymret for Frankrike
Smedshaugs kommentar om Oljefondet kommer etter en lengre diskusjon om nettopp statsgjelden i vestlige land.
Han er særlig bekymret for Frankrike, der han mener politisk handlingslammelse og svake statsfinanser kan bli en farlig kombinasjon.
– Min forståelse her er at det er Frankrike som er litt kanarifuglen i gruven akkurat nå, sier han.
Når investorer kjøper statsobligasjoner, handler det til syvende og sist om tillit, påpeker Smedshaug. Investorene må tro at staten vil klare å betale tilbake pengene, og at rentene ikke vil stige så mye at obligasjonene de allerede eier faller kraftig i verdi.
Frankrike befinner seg ifølge sjeføkonomen i en utsatt situasjon fordi det politiske systemet samtidig har problemer med å få kontroll over utgiftene.
– Når du da har det oppsettet, og du ikke har noe tillit til framtidig styringssystem, enten det blir den ene eller den andre, for ingen greier å kutte inn, for ingen greier å skape en reell fortelling som går opp, så ser Frankrike ganske dårlig ut, sier han.
Obligasjonsmarkedet kan felle regjeringer
Smedshaug trekker frem Storbritannias tidligere statsminister Liz Truss som et eksempel på hvor mye makt obligasjonsmarkedet kan få når tilliten forsvinner.
Truss satt bare 49 dager som statsminister i 2022 etter at regjeringens økonomiske politikk utløste kraftig uro i finansmarkedene.
– Hva ble hun tatt av? Stigende rente, for ingen trodde på politikken hennes, sier Smedshaug.
– Prisen på penger, statsgjelda, den er ekstremt avgjørende.
Han mener statsrentene i Frankrike, Tyskland, Storbritannia og Italia er blant de viktigste indikatorene å følge fremover. Frankrike kan være særlig utsatt fordi en stor del av statsgjelden er avhengig av utenlandske investorer.
– Da må du heve rentene for å få flere til å komme til, sier han.
Faktisk allerede en stor statsobligasjonsportefølje
Oljefondet har fortsatt enorme beløp plassert i statsgjeld.
Ved utgangen av juni 2026 utgjorde rene statsobligasjoner 54,9 prosent av fondets faktiske renteinvesteringer. I tillegg kom blant annet statsrelaterte obligasjoner og realrenteobligasjoner. Selskapsobligasjoner utgjorde 26,3 prosent av renteinvesteringene.
Norges Banks anbefaling innebærer derfor ikke at Oljefondet vender ryggen til statsobligasjoner. Banken understreker tvert imot at de fortsatt skal utgjøre en stor del av renteporteføljen, blant annet fordi statsobligasjoner fra store utviklede land normalt er svært likvide og historisk har fungert som støtdemper når aksjemarkedene faller.
Men banken peker samtidig på at dette ikke nødvendigvis gjelder dersom selve krisen oppstår i markedet for statsgjeld.
– Man kan for eksempel ikke forvente at statsobligasjoner vil ha samme risikodempende egenskaper som ellers i en statsgjeldskrise, skriver Norges Bank.
Ser mot realverdier
Smedshaug går enda lenger i sin analyse av hva en periode med økende økonomisk og politisk usikkerhet kan bety.
Han mener råvarer og realverdier kan bli viktigere.
– Hva blir metallprisene når vi har underfinansiert gruver og utvinning? Hva blir gull- og sølvpriser når vi mister tillit til penger og det politiske systemet for en periode? spør han.
Han trekker også frem energi og industrielle råvarer.
– Jeg tror at råvareforståelse er fryktelig viktig. Både for verdikjedene, men også kanskje nå som en hedge, altså en beskyttelse mot forstyrrelser ellers.
For Smedshaug er dermed Norges Banks forslag om å redusere statsdelen av Oljefondets obligasjonsindeks ett av flere tegn på at den økonomiske verden er i endring.
Hans tolkning av motivasjonen er mer dramatisk enn Norges Banks offisielle begrunnelse.
Men begge tar utgangspunkt i en virkelighet der statsgjelden i de utviklede økonomiene har økt kraftig – og der den tradisjonelle forestillingen om statsobligasjoner som det nærmest risikofrie ankeret i finansmarkedene ikke nødvendigvis kan tas like mye for gitt som tidligere.